資産運用 × 節税 × 高年収層
税金を抑える選択肢、ご存知ですか。
毎年の所得税・住民税の負担を、少しでも軽くできないか。そう感じたことがある方に知っていただきたいのが、マンション投資に見込める節税という側面です。まずは無料の資産運用タイプ診断で、ご自身が「節税優先タイプ」に近いかどうかを確認してみませんか。
宅地建物取引業免許:東京都知事(3)第93937号 会社概要を見る
診断でわかること(節税優先タイプとは)
診断結果タイプの一例:節税優先タイプ
課税所得を抑えることに関心が強い方が近づきやすいのが「節税優先タイプ」です。診断では、年収帯や関心事の回答をもとに、同じような状況の方が検討している物件や運用の傾向をお伝えします。効果を保証するものではなく、あくまで目安としての傾向です。
なぜマンション投資が節税につながることがあるのか
課税所得を抑えることに関心が高い「節税優先タイプ」の方に多いのが、給与所得と不動産所得を組み合わせて考える視点です。マンション投資では、建物部分の減価償却費を毎年の経費として計上できるため、必要経費が家賃収入を上回り不動産所得が赤字になった場合、その赤字を給与所得と損益通算することで、結果的に課税所得を抑える効果が生じることがあります。
この仕組みは、課税所得が高い方ほど圧縮効果を実感しやすいと言われますが、効果の有無や大きさは、物件の構造・築年数・借入状況によって変わり、すべての方に同じ効果が生じるわけではありません。また、減価償却費は購入した年からずっと同じ水準が続くものではなく、将来的には逓減・終了していきます。節税効果は運用期間を通じて一定ではないという点も、あわせて押さえておきたいポイントです。
節税だけを目的に検討を進めると、空室や賃料下落といった収益面のリスクを見落としがちです。節税効果と収益性の両面からバランスを見て検討することが、長く付き合っていく上では欠かせません。ご自身の年収帯や所得状況でどの程度の効果が見込めるかは、無料の資産運用タイプ診断で傾向を確認したうえで、個別相談で具体的な試算をご案内します。
節税の中心にある「減価償却」を、数字で押さえる
マンション投資の節税を理解するうえで避けて通れないのが減価償却です。仕組み自体は難しくありません。建物の購入代金を、その年に全額経費にするのではなく、決められた年数に分けて少しずつ経費に計上していく、というものです。
ここで押さえておきたいのは、減価償却の対象になるのは建物部分だけだという点です。土地は時間が経っても価値が目減りしない資産という扱いなので、償却できません。同じ3,000万円の物件でも、建物と土地の内訳が違えば、経費にできる金額はまったく変わってきます。物件を見るときに建物価格の割合を確認するのは、このためです。
何年に分けて経費にするかは、建物の構造ごとに決められています。住宅用の場合、法定耐用年数は次のとおりです。
※国税庁「主な減価償却資産の耐用年数表」の住宅用の区分によります。事務所用・店舗用など用途が変われば年数も変わります。
償却の方法は、平成10年4月1日以後に取得した建物であれば定額法のみです。毎年同じ額を計上していく方式で、初年度に多く計上できる定率法は建物には使えません。
中古物件は、償却できる年数が短くなります
中古の物件を購入した場合、法定耐用年数をそのまま使うわけではありません。すでに経過した年数を踏まえて、残りの年数を計算し直します(簡便法)。
※1年未満の端数は切り捨て、2年に満たない場合は2年として扱います。
たとえば築25年の鉄筋コンクリート造マンションであれば、47年 − 25年 = 22年に、経過した25年の20%にあたる5年を足して27年。築30年の木造であれば法定耐用年数の22年をすでに全部経過しているので、22年 × 20% = 4.4年、端数を切り捨てて4年になります。
年数が短くなるということは、1年あたりに計上できる金額が大きくなるということです。中古物件が節税の文脈でよく話題にのぼるのはこのためですが、裏を返せば経費にできる期間もその分だけ早く終わります。短期間に効かせるのか、長く薄く続けるのか。どちらが合うかは、その方の所得の見通し次第です。
赤字なら何でも給与と相殺できる、わけではありません
不動産所得が赤字になったとき、その赤字を給与所得から差し引けるのが損益通算です。ただし、赤字の全額がいつでも通算できるとは限りません。
所得税法上、土地(土地の上に存する権利を含みます)を取得するために要した負債の利子に相当する部分は、その損失がなかったものとみなされ、他の所得から差し引くことができません。借入をして物件を購入した場合、支払う利息のうち土地に対応する部分は、赤字の計算から除かれるということです。
この一点だけでも、「借入額を大きくするほど節税になる」という理解が成り立たないことが分かります。借入は返済義務を伴うものですから、節税を理由に規模を膨らませる判断は慎重であるべきだと考えています。
このほか、別荘のような生活に通常必要でない資産の貸付けによる損失や、国外にある中古建物の減価償却費に相当する部分も、損益通算の対象外とされています。
節税効果は、いつまでも同じ大きさではありません
ここが、購入前にいちばん誤解されやすいところです。減価償却は決められた年数で終わります。終われば、その分の経費は計上できなくなります。
経費が減ると、帳簿は黒字に近づいていきます
償却が終わったあとも家賃収入は入ってきますから、不動産所得は黒字に転じやすくなります。黒字になれば損益通算による圧縮は起こらず、むしろ課税対象が増えることになります。節税を目的に始めた方ほど、この局面で「話が違う」と感じやすい部分です。
返済の元金は、経費になりません
借入の返済のうち、経費として扱えるのは利息の部分だけです。元金の返済は経費になりません。返済が進むほど利息の割合は減っていくので、帳簿の上では黒字なのに、手元の資金は楽にならないという状態が起こり得ます。減価償却費が元金返済額を下回る局面のことを指して、デッドクロスと呼ぶことがあります。
売却するときに、償却した分が戻ってきます
売却時の譲渡所得は、おおまかには「売却価格 − 取得費 − 譲渡費用」で計算します。このとき取得費は、これまで減価償却してきた金額を差し引いた後の金額です。つまり保有中に経費として計上した分だけ取得費は小さくなり、その分だけ譲渡所得は大きくなります。
譲渡所得にかかる税率は、所有期間によって変わります。譲渡した年の1月1日時点で所有期間が5年を超えていれば長期譲渡所得、5年以下であれば短期譲渡所得です。
※上記のほか、令和19年分までは復興特別所得税(基準所得税額の2.1%)が加わります。
保有している間の節税は、その一部が売却時に精算される性質を持っています。単年の節税額だけで判断せず、売却まで含めた全体で見ていただきたいのは、この構造があるからです。個別相談では、想定される保有期間を踏まえた試算をご案内しています。
効果の大きさは、課税所得の水準で変わります
所得税は超過累進課税です。課税所得が高い方ほど、同じ金額を圧縮したときの税負担の軽減幅が大きくなります。「高年収の方ほど効果を実感しやすい」と言われるのは、この税率構造によるものです。
※課税される所得金額に対する所得税の速算表(国税庁)。年収そのものではなく、各種控除を差し引いた後の課税所得に対する区分です。このほかに住民税と復興特別所得税がかかります。
たとえば課税所得が900万円を超えている方は所得税33%の区分、課税所得が330万円台の方であれば20%の区分です。同じ金額だけ所得を圧縮しても、軽減される所得税額には13ポイント分の開きが生まれます。実際にはこれに住民税の負担も加わります。
ただし、これはあくまで税率側の話です。実際にどれだけ圧縮できるかは、建物価格・構造・築年数・借入条件によって変わります。年収が高ければ自動的に効果が大きくなる、という単純な関係ではないことは申し添えておきます。
購入した年から、確定申告が必要になります
給与所得者の方でも、不動産所得が生じれば原則として確定申告をすることになります。損益通算による還付を受けるためには、申告をしなければ始まりません。年末調整だけでは完結しないという点は、購入前に知っておいていただきたいところです。
申告にあたって必要になる主な書類は次のようなものです。
最初につまずきやすいのが、購入代金を建物と土地に分けることです。減価償却できるのは建物部分だけなので、この按分が決まらないと計算が始まりません。売買契約書に内訳が記載されていればそれによりますが、記載がない場合は固定資産税評価額の比で按分するなどの方法をとります。どの資料を見れば内訳が分かるかは、個別相談でご説明します。
※青色申告を選択する場合は、あらかじめ承認申請の手続きが必要です。控除の額は不動産の貸付けの規模などによって異なります。実際の申告にあたっては税理士等の専門家にご確認ください。ここに記載した内容は一般的な説明であり、個別の税務判断を行うものではありません。
節税の観点で見るとき、物件のどこを確認するか
ここまで見てきたとおり、節税に効くかどうかは建物価格の割合・構造・築年数・借入条件で決まります。立地の良さは収益性を支える要素であって、償却額を直接決めるものではありません。弊社では一都三県の主要駅、駅近を中心とした物件を扱っていますが、ご案内の際は立地とあわせて次の項目を必ずご確認いただいています。
※物件一覧・詳細スペックは個別相談にてご案内します。
よくある質問(節税編)
年収500万円くらいでも節税効果はありますか?
課税所得の水準によって効果の大きさは変わります。年収500万円台の方でも一定の節税効果が見込める場合がありますが、断定はできません。まずは無料診断で、ご自身の傾向を確認してみてください。
節税目的の不動産投資にはどんなリスクがありますか?
空室や賃料下落等のリスクがあり、節税効果だけを目的にすると収益性とのバランスを欠くことがあります。節税と収益性の両面から検討することをおすすめします。
会社員が副業として不動産投資をする場合、注意点はありますか?
就業規則で副業に関する届出が必要な場合があるほか、一定の要件を満たすと確定申告が必要になります。詳しくは個別相談でご案内します。
年収が上がるほど節税効果も大きくなりますか?
課税所得が高いほど圧縮効果を実感しやすい傾向はありますが、物件の条件によっても変わるため、一律にはお答えできません。
節税優先タイプと診断されたら、次は何をすればいいですか?
減価償却の効果が見込みやすい物件の傾向をまとめた資料をメールでお届けします。具体的な試算をご希望の場合は、個別相談をご利用ください。
減価償却が終わったあとは、どうなりますか?
その分の経費が計上できなくなるため、不動産所得は黒字に転じやすくなります。黒字になれば損益通算による圧縮は起こらず、課税対象はむしろ増えます。あわせて、借入の元金返済は経費にならないため、帳簿上は黒字でも手元資金は楽にならないという状態が起こり得ます。購入前に、償却が終わる時期と、その後の収支の見通しまで確認しておくことをおすすめします。
新築と中古では、節税の観点でどちらが有利ですか?
一概には言えません。中古は簡便法により償却期間が短くなるため、1年あたりに計上できる減価償却費は大きくなりやすい一方、経費にできる期間も早く終わります。新築は期間が長い分、単年の金額は小さくなります。短期間に効かせたいのか、長く続けたいのか、そして収益性や修繕リスクをどう見るかによって答えが変わります。診断では、このあたりの優先順位の傾向をお伺いしています。
建物と土地の価格は、どうやって分けるのですか?
減価償却できるのは建物部分だけなので、この按分は計算の出発点になります。売買契約書に内訳が記載されていればそれによります。記載がない場合は、固定資産税評価額の比で按分するなどの方法をとります。ご検討中の物件でどう扱うことになるかは、個別相談でご確認いただけます。
5年以内に売却すると税金が高くなるというのは本当ですか?
譲渡した年の1月1日時点で所有期間が5年以下の場合は短期譲渡所得となり、所得税30%・住民税9%(このほか復興特別所得税)が課されます。5年を超えていれば長期譲渡所得で、所得税15%・住民税5%(同)です。所有期間の判定は「譲渡した年の1月1日現在」で行うため、購入日からちょうど5年経過した時点ではまだ短期に該当することがあります。売却時期の判断は個別相談でご一緒に確認します。
確定申告は自分でできますか。税理士に依頼すべきでしょうか。
1戸であればご自身で申告されている方も多くいらっしゃいます。ただ、初年度は建物と土地の按分や、購入時の諸費用のうち何を取得費に含めるかといった判断が必要になります。判断に迷う場合や、複数戸をお持ちの場合は、税理士にご相談いただくのが確実です。なお、弊社は税務の個別判断を行う立場にはありませんので、具体的な申告内容については税理士等の専門家にご確認ください。
まずは無料診断で確認する
まずは、あなたのタイプを確かめてください。
ここまでお読みいただいた内容を、ご自身の数字に当てはめるとどうなるか。課税所得の水準、検討中の物件の構造と築年数、借入の条件が分かれば、償却期間と圧縮できる金額のおおよその見当は個別相談でお出しできます。売却まで含めた見通しもあわせてご説明します。診断は30秒・6問、費用はかかりません。診断を受けずに直接ご相談いただくことも可能です。
担当するのは、こういう人間です。
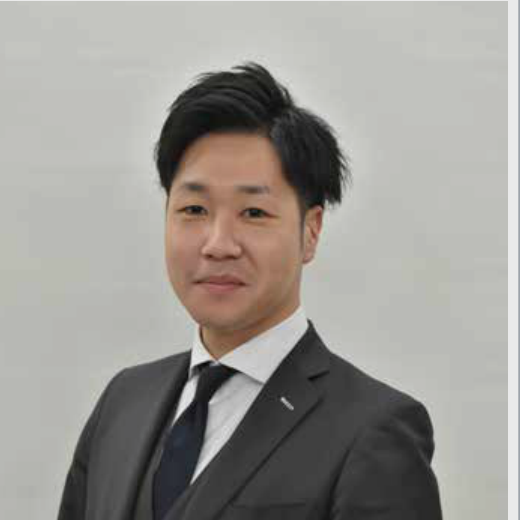
内野 圭太Uchino Keita
ライフコンサルティング事業部 営業部責任者
千葉県市川市出身。2019年4月、24歳でレアルエージェンシーに中途入社し、約7年間勤務。多くのお客様にご縁をいただき、最年少で部長昇進を果たす。宅地建物取引士試験合格・2級ファイナンシャル・プランニング技能士。得意分野は税金対策(会社員・公務員向け)、保険の見直し、不動産の売却戦略、相続関係。
「情報収集の段階でも、遠慮なくお声がけください。数字の根拠まで、きちんとご説明します。ご契約後も、空室状況や賃料動向は定期的にご報告します。売って終わりにせず、長くお付き合いすることを大切にしています。」
会社概要
(公社)不動産保証協会 東京都本部
(一社)全国不動産協会 東京都本部